So läuft die Zoome Auszahlung Schritt für Schritt
Der aktuelle FAQ-Ablauf ist einfach beschrieben. Nach dem Login wird im Profil die Kasse geöffnet, dort der Bereich für Auszahlungen gewählt und anschließend eine verfügbare Zahlungsmethode ausgewählt. Danach werden die geforderten Daten eingetragen und vor dem Absenden kontrolliert. Der entscheidende Zusatz ist, dass Zoome Auszahlungen nur für Zahlungsmethoden vorsieht, die bereits zuvor für Einzahlungen verwendet wurden.
- Im eigenen Zoome Konto anmelden.
- Profil und Kasse öffnen.
- Den Bereich „Withdrawal“ beziehungsweise Auszahlung wählen.
- Eine für das Konto verfügbare Methode auswählen.
- Empfängerdaten und Betrag sorgfältig prüfen.
- Antrag absenden und den Kontostatus sowie E-Mails im Blick behalten.
Diese Reihenfolge klingt banal, reduziert aber typische Fehler. Besonders wichtig ist die Konsistenz zwischen Kontoinhaber, Zahlungsmittel und angegebenen Daten. Wer beim Deposit eine bestimmte Methode verwendet hat, sollte nicht davon ausgehen, dass eine völlig andere Auszahlungsroute automatisch angeboten wird.
Welche Auszahlungsmethoden kommen infrage?
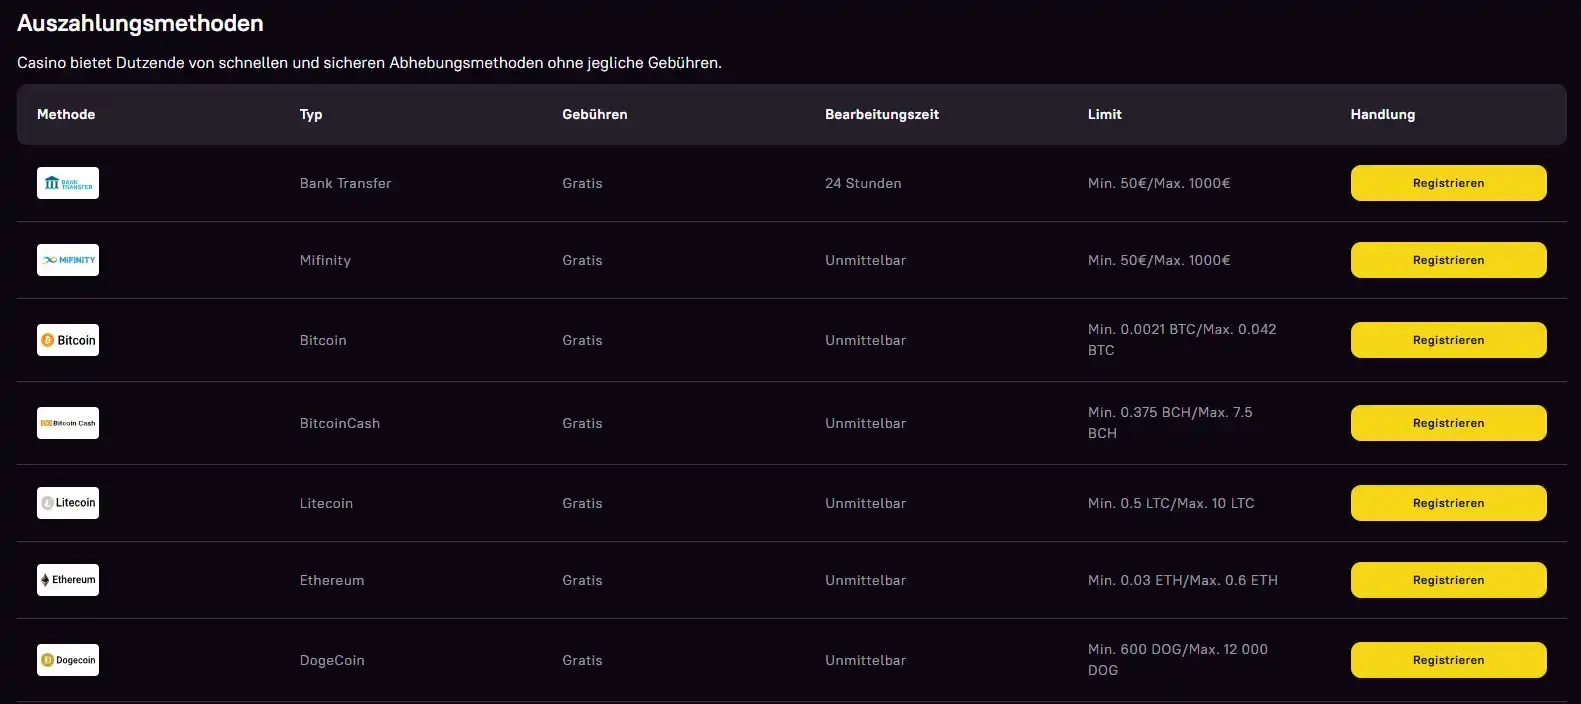
Zoome unterstützt grundsätzlich Fiat- und Kryptowährungszahlungen. Die aktuelle Payment-Seite zeigt mehrere Auszahlungsarten, darunter Banktransfer, E-Wallets und Kryptowährungen. Für Deutschland darf daraus aber keine starre Liste abgeleitet werden, denn die sichtbare Auswahl kann nach Region, Konto und Payment-Historie variieren.
Praktisch zählt daher nicht, wie viele Logos eine öffentliche Payment-Seite insgesamt enthält. Entscheidend ist, welche Methoden nach dem Login im eigenen Cashier für die Auszahlung auswählbar sind. Wer die allgemeine Zahlungsbasis vergleichen möchte, findet sie auf der Seite zu den Zoome Casino Zahlungen. Hier bleibt der Fokus auf Cashout, Prüfung und Limits.
Mindestbetrag und Limits: was aktuell offiziell belegt ist
Die aktuell geprüften Zoome Terms nennen für Fiat-Währungen einen Mindestbetrag von 50 EUR beziehungsweise den jeweiligen Währungsgegenwert. Für Kryptowährungen wird ebenfalls ein Mindestwert auf Basis eines EUR-Gegenwerts beschrieben. Beim maximalen Betrag unterscheiden die Bedingungen zwischen dem Limit der gewählten Methode und übergeordneten Auszahlungsgrenzen.
| Ebene | Aktuell genannte Regel | Was Nutzer prüfen sollten |
|---|---|---|
| Mindestbetrag Fiat | 50 EUR oder Währungsgegenwert | Ob die eigene Kasse denselben Wert anzeigt |
| Methodenmaximum | Variiert je Zahlungsmethode | Konkretes Maximum direkt im Cashier |
| Tageslimit | 1.000 EUR | Ob Sonderregeln oder methodenspezifische Grenzen greifen |
| 7-Tage-Limit | 5.000 EUR | Rolling-Zeitraum und aktuellen Auszahlungsverlauf |
| Monatslimit | 10.000 EUR | Reset-Regel und bereits ausgezahlte Beträge |
Progressive Jackpot-Gewinne werden laut Terms vollständig ausgezahlt und nicht auf diese Limits angerechnet. Für normale Auszahlungen ist dagegen der in der Kasse angezeigte Methodenrahmen relevant. Ein hoher Kontostand bedeutet also nicht automatisch, dass er in einer einzigen Transaktion ausgezahlt werden kann.
Wie lange dauert eine Zoome Auszahlung?
Die aktuelle FAQ nennt maximal 24 Stunden Bearbeitungszeit auf Zoome-Seite und sagt, dass viele Anträge innerhalb von drei Stunden bearbeitet werden. Die Terms formulieren an anderer Stelle ein Ziel von bis zu 72 Stunden nach Freigabe. Diese beiden offiziellen Angaben beschreiben unterschiedliche Ebenen und sollten nicht zu einer scheinbar exakten Gesamtdauer vermischt werden.
Für Nutzer ist die vernünftige Lesart: Eine schnelle interne Bearbeitung ist möglich, aber die endgültige Gutschrift hängt zusätzlich von Prüfung, gewähltem Zahlungsweg und externem Payment-Anbieter ab. Eine Formulierung wie „instant payout“ wäre deshalb irreführend. Gerade bei Banktransfer oder zusätzlicher KYC-Prüfung kann die tatsächliche Zeit länger sein als die interne Bearbeitungsphase.
KYC kann den Cashout anhalten
Zoome erklärt in den aktuellen Terms ausdrücklich, dass im Rahmen des Know-Your-Customer-Prozesses zusätzliche Unterlagen oder eine telefonische Prüfung verlangt werden können. Offene Auszahlungsanträge bleiben bis zum Abschluss der verlangten Verifizierung ausstehend. Die FAQ bestätigt ebenfalls, dass eine Verifizierung jederzeit angefordert werden kann und einen Cashout verzögern kann.
Damit ist KYC kein Randthema, sondern ein normaler Prüfpunkt im Auszahlungsprozess. Wer noch keine Verifizierung durchgeführt hat, sollte bei einem ersten größeren Cashout mit einer zusätzlichen Prüfung rechnen, ohne daraus abzuleiten, dass sie zwingend bei jedem Antrag identisch abläuft. Die praktische Konto- und Verifizierungsseite ist unter Zoome Konto separat erklärt.
Welche Unterlagen können verlangt werden?
Die aktuell geprüften Terms nennen als mögliche beziehungsweise erforderliche Nachweise einen gültigen amtlichen Lichtbildausweis, einen Adressnachweis und bei Bedarf einen Nachweis zum verwendeten Zahlungsmittel. Außerdem kann Zoome weitere Unterlagen oder eine telefonische beziehungsweise Video-Verifizierung verlangen. Diese Liste ist damit breiter als eine einfache Ausweisprüfung.
Wichtig ist die Datenkonsistenz. Name und Adresse in den Dokumenten sollten zu den registrierten Kontodaten passen. Abgelaufene Dokumente oder abweichende Angaben können laut Terms zur Ablehnung oder weiteren Prüfung führen. Wer Daten bei der Registrierung falsch oder verkürzt eingetragen hat, sollte nicht erst beim Cashout feststellen, dass die Angaben nicht zusammenpassen.
Verifizierungsdauer: aktueller FAQ-Wert mit klarer Grenze
Die Zoome FAQ nennt für die Kontoverifizierung gewöhnlich bis zu 24 Stunden nach Einreichung der Dokumente. Das ist ein aktueller offizieller Richtwert, aber keine Garantie für jeden Einzelfall. Wenn zusätzliche Unterlagen fehlen, Angaben nicht übereinstimmen oder eine weitere Prüfung erforderlich ist, kann der Ablauf länger dauern.
Für die Planung bedeutet das: Wer einen zeitkritischen Cashout erwartet, sollte KYC nicht erst im letzten Moment berücksichtigen. Dokumente erst nach einer Prüfanforderung hochzuladen ist legitim, aber die Bearbeitungszeit beginnt praktisch erst, wenn die geforderten Informationen vollständig vorliegen.
Gebühren: Zoome gegen Zahlungsanbieter trennen
Die aktuelle FAQ sagt, dass Zoome selbst keine Gebühren für Ein- oder Auszahlungen erhebt, weist aber ausdrücklich auf mögliche Kosten durch Zahlungsanbieter oder Bank hin. Deshalb ist „gebührenfrei“ nur auf die Plattformgebühr bezogen. Bei Bank, Karte, E-Wallet, Wechselkurs oder Blockchain-Netzwerk können externe Kosten entstehen.
Ein sinnvoller Kostencheck hat deshalb zwei Ebenen: zuerst die Zoome Kasse und danach die Konditionen des eigenen Zahlungsdienstes. Besonders bei Fremdwährung oder Krypto kann ein Umrechnungseffekt wirtschaftlich wichtiger sein als eine sichtbare Transaktionsgebühr.
Warum ein Auszahlungsantrag abgelehnt werden kann
Die FAQ nennt mehrere praktische Gründe: Der beantragte Betrag kann den verfügbaren Kontostand oder das Limit der Methode übersteigen, Bankdaten können fehlerhaft sein, ein aktiver Bonus kann noch offene Umsatzbedingungen haben oder eine Verifizierung kann fehlen. Die Terms ergänzen, dass Einzahlungen vor einer Auszahlung grundsätzlich umgesetzt werden müssen und dass bei unerfüllten Anforderungen eine Bearbeitungsgebühr oder Ablehnung möglich sein kann.
Bei einem abgelehnten Antrag sollte deshalb nicht einfach derselbe Cashout mehrfach neu gestartet werden. Zuerst ist sinnvoll, E-Mail und Kontohinweise zu prüfen. Zoome verweist in der FAQ darauf, dass die Finanzabteilung Anweisungen senden kann. Danach sollte geklärt werden, ob das Problem bei KYC, Bonusstatus, Payment-Limit oder den eingegebenen Daten liegt.
Auszahlung und Bonus nicht vermischen
Ein aktiver Bonus kann den Cashout beeinflussen, wenn Umsatzbedingungen noch nicht erfüllt sind. Das ist besonders wichtig, weil eine Einzahlung technisch abgeschlossen sein kann, während Bonusguthaben oder Bonusregeln weiterhin Auswirkungen auf die Auszahlung haben. Vor dem Cashout sollte daher der Bonusstatus separat geprüft werden.
Wer Bonusbedingungen verstehen will, sollte zur eigenen Zoome Bonus Analyse wechseln. Diese Auszahlungsseite übernimmt bewusst keine wechselnden Bonusbeträge oder Promotionsdetails, sondern erklärt nur, warum ein aktiver Bonus ein möglicher Blocker sein kann.
Auszahlungsregeln und regulatorische Einordnung getrennt lesen
Eine funktionierende Auszahlungsmethode beantwortet nur die praktische Cashout-Frage. Sie sollte nicht als Beleg für andere Eigenschaften des Anbieters gelesen werden, die auf einer eigenen Prüfung beruhen.
Die separate regulatorische Einordnung steht unter Zoome Casino Lizenz und Seriosität für Deutschland. Für die Auszahlungsentscheidung sind hier dagegen KYC, Methodenverfügbarkeit, Limits, Datenkonsistenz und die konkrete Anzeige im Konto die relevanten Punkte.
Praktische Checkliste vor dem Cashout
- Ist die gewünschte Auszahlungsmethode im eigenen Konto sichtbar?
- Wurde sie bereits für eine Einzahlung verwendet, wenn Zoome dies für den Cashout voraussetzt?
- Liegt der Betrag über dem Mindestbetrag und innerhalb des aktuell angezeigten Methodenlimits?
- Sind Name, Adresse und Zahlungsdaten konsistent?
- Gibt es eine offene KYC-Anforderung?
- Ist ein Bonus aktiv oder noch nicht vollständig umgesetzt?
- Welche externen Gebühren kann Bank, Wallet oder Netzwerk berechnen?
- Ist genügend Zeit für eine mögliche zusätzliche Prüfung eingeplant?
Diese Punkte sind für eine reale Auszahlungsentscheidung nützlicher als eine einzelne „Dauer“-Zahl. Der schnellste Weg ist wertlos, wenn er im eigenen Konto nicht verfügbar ist oder durch eine offene Prüfung blockiert wird.
Vorbereitung vor der ersten größeren Auszahlung
Ein sinnvoller Test besteht darin, den Auszahlungsbereich schon vor einem dringenden Cashout zu öffnen. Dabei lässt sich prüfen, welche Methode im eigenen Konto angezeigt wird, welche Betragsgrenzen die Oberfläche nennt und ob bereits eine Verifizierungsaufforderung sichtbar ist. Wer diese Informationen erst dann sucht, wenn das Geld sofort benötigt wird, verbindet technische Prüfung und Zeitdruck unnötig miteinander.
Auch der eigene Dokumentenstand sollte bekannt sein. Ein gültiger Ausweis und ein aktueller Adressnachweis müssen nicht vorsorglich ohne Aufforderung hochgeladen werden, sollten bei einer erwartbaren KYC-Prüfung aber verfügbar sein. Das Gleiche gilt für einen Nachweis zum genutzten Zahlungsmittel, falls Zoome ihn anfordert. Der praktische Vorteil ist Planbarkeit: Eine zusätzliche Prüfung bleibt möglich, wird aber nicht durch vermeidbare fehlende Unterlagen verlängert.
Bei größeren Guthaben ist außerdem zu beachten, dass übergeordnete Limits und methodenspezifische Maxima mehrere Auszahlungsschritte erforderlich machen können. Deshalb sollte der angezeigte Rahmen vor dem Antrag gelesen werden, statt einen Betrag wiederholt gegen eine unbekannte Grenze zu senden.
Fazit zur Zoome Casino Auszahlung
Zoome beschreibt einen klaren Cashout-Ablauf über Profil, Kasse und Auszahlungsbereich. Aktuell sind ein Fiat-Mindestbetrag von 50 EUR sowie übergeordnete Tages-, Wochen- und Monatslimits in den Terms dokumentiert. Die FAQ nennt bis zu 24 Stunden interne Bearbeitung und bis zu 24 Stunden für eine übliche Verifizierung, ohne damit eine garantierte Gesamtauszahlungszeit zu versprechen.
Für Nutzer in Deutschland ist die wichtigste Regel, die konkrete Kassenanzeige und den KYC-Status vor dem Antrag zu prüfen. Methodenspezifische Maxima und externe Zahlungszeiten können variieren. Für den Gesamtüberblick geht es zurück zum Zoome Casino Erfahrungen 2026.